 وبلاگ سرگرمی و دانستنی ها
» ۵ اشتباه رایج که نباید با پسانداز خود مرتکب شوید

چرا باید اول بدهیهای با بهره بالا را پرداخت کرد؟
با نکات و استراتژیهای عملی، بر هنر امور مالی شخصی تسلط پیدا کنید. از بودجهبندی و پسانداز پول گرفته تا مدیریت بدهی و ابزارهای مالی، راهنماهای جامعی را برای دستیابی به استقلال مالی بررسی کنید. یاد بگیرید که چگونه یک بودجه ماهانه ایجاد کنید، یک صندوق اضطراری ایجاد کنید و هزینههای خود را عاقلانه مدیریت کنید. همین امروز پتانسیل مالی خود را آزاد کنید!
پسانداز پول یک جنبه اساسی برای دستیابی به ثبات و امنیت مالی است که یک شبکه ایمنی برای هزینههای غیرمنتظره فراهم میکند و افراد را قادر میسازد تا به اهداف بلندمدت خود دست یابند. با این حال، به دلیل اهمیت پسانداز پول، بسیاری از افراد ایجاد پسانداز را چالشبرانگیز میدانند.
برخی افراد برنامهریزی مالی مؤثری ندارند، در حالی که برخی دیگر به سادگی فاقد نظم و انضباط لازم برای کنار گذاشتن پول در حسابهای پسانداز خود هستند. برخی نیز ممکن است از ابزارها و راهحلهای مختلفی که میتوانند برای کمک به پسانداز پول خود استفاده کنند، مانند مواردی که ممکن است توسط بانکهای پسانداز با بهره بالا مانند مایا ارائه شود، آگاه نباشند.
 مطلب مرتبط
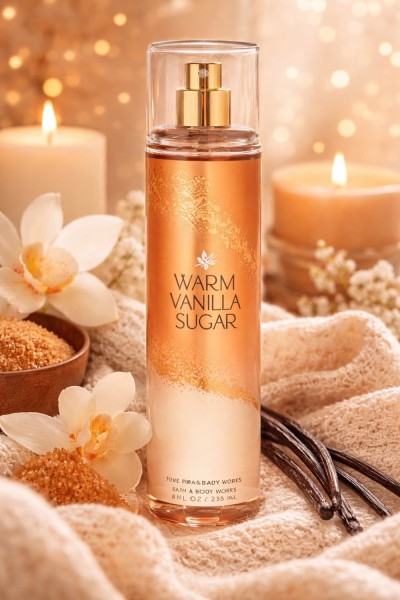
بهترین بادی اسپلشهای شیرین و دخترانه Bath & Body Works
علاوه بر این، مشکلات مالی میتواند مانع پیشرفت فرد به سمت اهداف پساندازش شود. در این مقاله، برخی از رایجترین اشتباهاتی که افراد هنگام تلاش برای پسانداز پول مرتکب میشوند و نحوهی جلوگیری از آنها را مورد بحث قرار خواهیم داد.
پسانداز کردن پول میتواند یک کار دلهرهآور باشد، به خصوص وقتی موانع و وسوسههای زیادی وجود دارد که میتواند تلاشهای شما را از مسیر خارج کند. چه خرج کردن بیش از حد برای اقلام غیرضروری باشد و چه عدم اولویتبندی بازپرداخت بدهی، بسیاری از مردم قربانی اشتباهات رایجی میشوند که میتواند موفقیت مالی آنها را خراب کند. در این مقاله، به 5 اشتباه رایج که مردم هنگام پسانداز کردن پول مرتکب میشوند، خواهیم پرداخت و نکات عملی برای کمک به شما در جلوگیری از آنها ارائه خواهیم داد.
اشتباه شماره ۱: غفلت از ایجاد بودجه
یکی از رایجترین اشتباهاتی که مردم هنگام پسانداز پول مرتکب میشوند، نداشتن بودجهبندی مناسب است. بودجهبندی برای پیگیری درآمد، هزینهها و اطمینان از سلامت مالی شما ضروری است. بدون آن، ممکن است بیش از حد خرج کنید یا از اهداف مالی کلیدی خود دور شوید.
چرا بودجه اهمیت دارد؟
یک بودجهبندی خوب، نقشه راهی برای سفر مالی شما است. به شما کمک میکند تا ببینید پولتان کجا میرود و تضمین میکند که برای اهداف مالی مهم، مانند ایجاد یک صندوق اضطراری یا کمک به بازنشستگی، پسانداز میکنید. با بودجهبندی، میتوانید محدودیتهای واقعبینانهای برای هزینههای ماهانه تعیین کنید و پیشرفت به سمت اهداف بلندمدت را زیر نظر داشته باشید.
چگونه بودجهبندی کنیم
برای ایجاد یک بودجهبندی مؤثر، با محاسبه درآمد ماهانه خود شروع کنید. سپس، هزینههای ضروری خود مانند اجاره، قبوض آب و برق و مواد غذایی را پیگیری کنید. پس از پوشش این اصول اولیه، برای پسانداز و هزینههای اختیاری (مانند سرگرمی) پول اختصاص دهید.
یک قانون ساده بودجهبندی که باید رعایت کنید، قانون ۵۰/۳۰/۲۰ است:
۵۰٪ برای مایحتاج ضروری
۳۰٪ برای خواستهها
۲۰٪ برای پسانداز یا بازپرداخت بدهی
اشتباهات رایج در بودجهبندی که باید از آنها اجتناب کرد
بیش از حد تخمین زدن درآمد: برای جلوگیری از ناامیدی، در مورد درآمد خود واقعبین باشید.
نادیده گرفتن هزینههای گاه به گاه: مواردی مانند پرداخت بیمه و حق عضویت سالانه را در نظر بگیرید.
نادیده گرفتن تنظیمات: بودجه خود را مرتباً بررسی کنید تا تغییرات در هزینه یا درآمد را در نظر بگیرید.
اشتباه شماره ۲: ولخرجی برای خرید اقلام غیرضروری
یکی دیگر از اشتباهات رایج هنگام پسانداز پول، ولخرجی برای اقلام غیرضروری است. این اتفاق میتواند زمانی رخ دهد که افراد برای راحتی از کارتهای اعتباری استفاده میکنند یا چیزهایی را که در بودجهشان نیست، به صورت آنی میخرند. نادیده گرفتن خریدهای کوچک آسان است، اما آنها به سرعت جمع میشوند و میتوانند اهداف پسانداز شما را از مسیر خارج کنند.
شناسایی حوزههای ولخرجی
با پیگیری عادات خرج کردن خود برای چند ماه شروع کنید. به جایی که پولتان میرود نگاه کنید و خریدهای غیرضروری را شناسایی کنید. مقصران رایج شامل غذا خوردن مکرر در رستوران، سرویسهای اشتراکی که استفاده نمیکنید و خریدهای آنی و ناگهانی هستند.
چگونه ولخرجی را کنترل کنیم
هزینههایتان را پیگیری کنید: از برنامهها یا صفحات گسترده استفاده کنید تا ببینید کجا بیش از حد هزینه میکنید.
تعیین محدودیت هزینه: مبالغ مشخصی را برای هزینههای اختیاری اختصاص دهید.
از بدهی کارت اعتباری خودداری کنید: برای جلوگیری از هزینههای بالای بهره، هر ماه مانده کارت اعتباری خود را تسویه کنید.
روانشناسی پشت ولخرجی
درک دلیل ولخرجی بسیار مهم است. اغلب، این امر ناشی از عوامل عاطفی مانند استرس یا کسالت است. شناخت این محرکها میتواند به شما کمک کند تا تصمیمات آگاهانهتری در مورد خرج کردن بگیرید و از ولخرجیهای آینده جلوگیری کنید.
اشتباه شماره ۳: عدم اولویتبندی بازپرداخت بدهی
بسیاری از مردم پرداخت بدهیهای کمبهره مانند وام مسکن را در اولویت قرار میدهند، در حالی که بدهیهای با بهره بالاتر مانند مانده کارت اعتباری یا وام دانشجویی را نادیده میگیرند. این میتواند منجر به انباشت بدهی بیشتر و طولانیتر شدن مسیر رسیدن به آزادی مالی شود.
چرا باید اول بدهیهای با بهره بالا را پرداخت کرد؟
بدهی کارت اعتباری و وامهای شخصی اغلب نرخ بهره بالایی دارند و به مرور زمان پرهزینه میشوند. با تمرکز بر بدهیهای با بهره بالا در ابتدا، میتوانید میزان بهرهای را که پرداخت میکنید کاهش دهید و پول را برای پسانداز و سایر اهداف مالی آزاد کنید.
استراتژیهای بازپرداخت بدهی
تمام بدهیها را فهرست کنید: بدهیهای خود و نرخ بهره آنها را بنویسید.
از روش بهمن استفاده کنید: ابتدا بدهیهای با بهره بالا را پرداخت کنید و در عین حال حداقل پرداخت را برای دیگران انجام دهید.
 مطلب مرتبط
معرفی بهترین بادی میستهای ملایم برای استفاده روزانه
انتقال موجودی را در نظر بگیرید: در صورت امکان، موجودی کارتهای اعتباری با بهره بالا را به کارتهایی با نرخ بهره پایینتر منتقل کنید تا در هزینه بهره صرفهجویی کنید.
هنگام بازپرداخت بدهی، یک صندوق اضطراری بسازید
اگرچه تمرکز بر بازپرداخت بدهی مهم است، اما از صندوق اضطراری خود غافل نشوید. داشتن پسانداز برای هزینههای غیرمنتظره میتواند از عمیقتر شدن بدهی شما در هنگام رکود مالی جلوگیری کند. برای هزینههای زندگی ۳ تا ۶ ماه خود در صندوق اضطراری خود پسانداز کنید.
اشتباه شماره ۴: عدم ایجاد یک صندوق اضطراری قوی
داشتن یک صندوق اضطراری برای پوشش هزینههای غیرمنتظره، مانند هزینههای پزشکی، تعمیر ماشین یا از دست دادن شغل، بسیار مهم است. عدم پسانداز برای موارد اضطراری میتواند شما را از نظر مالی آسیبپذیر کند و شما را مجبور به قرض گرفتن پول یا استفاده از کارتهای اعتباری کند که فقط بار مالی شما را افزایش میدهد.
چقدر باید پسانداز کنید؟
یک صندوق اضطراری قوی باید هزینههای ۳ تا ۶ ماه زندگی را پوشش دهد.
نکاتی برای ایجاد صندوق اضطراری
از کم شروع کنید: حتی پسانداز ۲۵ دلار در هفته میتواند تا پایان سال به ۱۳۰۰ دلار برسد.
از سودهای بادآورده استفاده کنید: بازپرداخت مالیات یا پاداشها میتوانند به صندوق اضطراری شما کمک قابل توجهی کنند.
خودکارسازی پسانداز: برای آسانتر کردن ایجاد صندوق اضطراری، یک انتقال خودکار به حساب پسانداز خود تنظیم کنید.
اهمیت صندوق اضطراری
بدون داشتن صندوق اضطراری، ممکن است خود را در بحران مالی بیابید و برای پوشش هزینههای غیرمنتظره به وامهای با بهره بالا یا کارتهای اعتباری متکی شوید. داشتن صندوق اضطراری به شما آرامش خاطر میدهد، زیرا میدانید که میتوانید بدون اینکه اهداف پسانداز خود را از دست بدهید، از پس فوریتهای مالی برآیید.
اشتباه شماره ۵: تعیین اهداف مالی غیرواقعبینانه
تعیین اهداف مالی غیرواقعی یکی دیگر از اشتباهات بزرگی است که افراد مرتکب میشوند. اگرچه داشتن اهداف بلندپروازانه مهم است، اما اهداف بیش از حد بلندپروازانه میتواند منجر به ناامیدی و فرسودگی شغلی شود. اگر بودجه شما با اهدافتان همسو نباشد، ممکن است تلاشهایتان را به کلی کنار بگذارید.
تعیین اهداف مالی SMART
برای جلوگیری از تعیین اهداف غیرقابل دستیابی، آنها را SMART (مشخص، قابل اندازهگیری، قابل دستیابی، مرتبط و دارای محدودیت زمانی) تعیین کنید. برای مثال:
خاص : ۵۰۰۰ دلار برای صندوق اضطراری در ۱۲ ماه پسانداز کنید.
قابل اندازهگیری : پیشرفت را هر ماه پیگیری کنید.
قابل دستیابی : هر ماه ۴۰۰ دلار به صندوق اضطراری خود اختصاص دهید.
مرتبط : ایجاد یک صندوق اضطراری را به خرید اقلام لوکس اولویت دهید.
محدود به زمان : برای رسیدن به هدف خود، مهلتی ۱۲ ماهه تعیین کنید.
در اهداف خود در نظر بگیرید.
عدم بررسی پیشرفت: مرتباً اهداف مالی خود را بررسی کنید تا ببینید آیا نیاز به اصلاحاتی وجود دارد یا خیر.
مقایسه با دیگران: به جای مقایسه موفقیت مالی خود با موفقیت دیگران، روی مسیر مالی خودتان تمرکز کنید.
نتیجهگیری
پسانداز پول یک تعهد بلندمدت است که نیاز به برنامهریزی دقیق و نظم و انضباط دارد. با اجتناب از این ۵ اشتباه رایج - نادیده گرفتن بودجه، ولخرجی، عدم اولویتبندی بدهی، نادیده گرفتن صندوق اضطراری و تعیین اهداف غیرواقعی - میتوانید گامهای بلندی در جهت دستیابی به اهداف مالی خود بردارید. به یاد داشته باشید، این موضوع در مورد کمال نیست، بلکه در مورد تصمیمگیریهای مالی هوشمندانهتر و هدفمندتر است که با اولویتهای شما همسو باشند. از کم شروع کنید، ثابت قدم باشید و شاهد رشد پسانداز خود در طول زمان باشید.
چرا اهداف واقعبینانه اهمیت دارند؟
تعیین اهداف واقعبینانه تضمین میکند که شما باانگیزه و متمرکز بمانید. وقتی به نقاط عطف کوچکتری میرسید، احساس موفقیت خواهید کرد که شما را به ادامه دادن ترغیب میکند. بهتر است اهداف قابل دستیابی و تدریجی را که با بودجه شما همسو هستند، تعیین کنید تا اینکه برای رسیدن به اهداف بزرگ تلاش کنید و ریسک ناامیدی را بپذیرید.
اشتباهات رایج در تعیین هدف که باید از آنها اجتناب کنید
جدول: اشتباهات مالی رایج و راهحلها
اشتباه
ولخرجی برای اقلام غیرضروری
عدم اولویتبندی بازپرداخت بدهیها
عدم ایجاد صندوق اضطراری
تعیین اهداف مالی غیرواقعبینانه
راه حل
با استفاده از قانون ۵۰/۳۰/۲۰، یک بودجه واقعبینانه تنظیم کنید.
هزینهها را پیگیری کنید و برای هزینههای اختیاری محدودیت تعیین کنید.
اول بدهیهای با بهره بالا را پرداخت کنید، سپس روی پسانداز تمرکز کنید.
۳ تا ۶ ماه هزینه زندگی را برای مواقع اضطراری پسانداز کنید.
اهداف SMART را تعیین کنید تا از قابل دستیابی بودن آنها اطمینان حاصل کنید.